
-
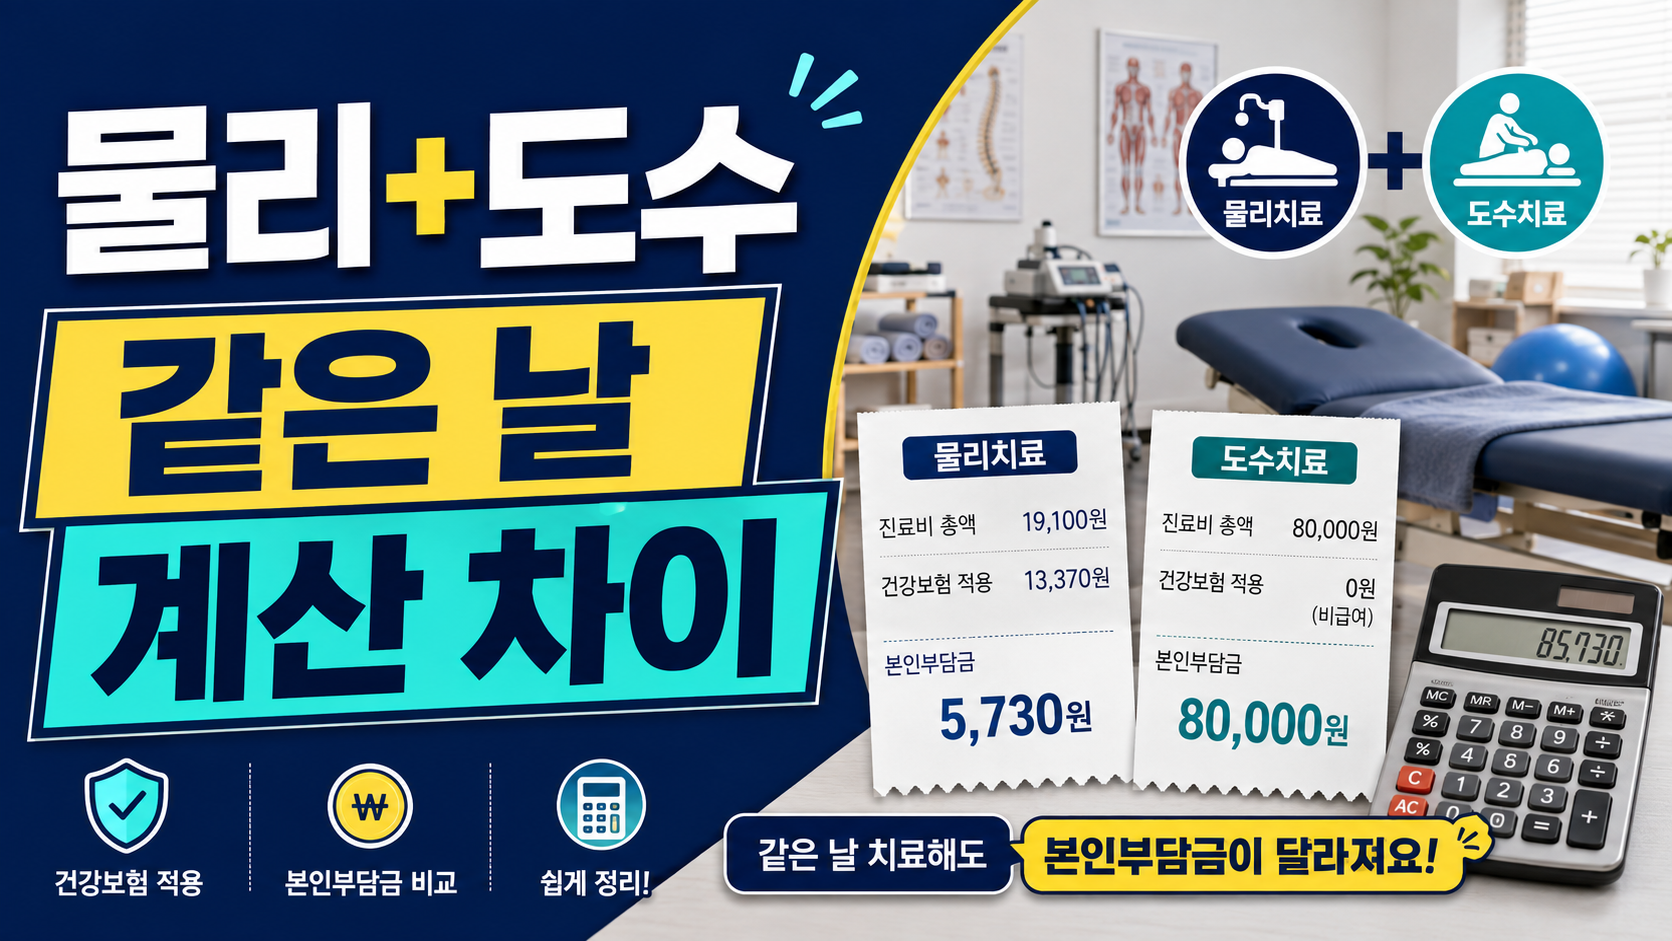
도수치료와 물리치료 같은 날, 실손보험 둘 다 될까
도수치료와 물리치료를 같은 날 받았다면 실손보험은 두 항목을 같은 치료 흐름 안에서 봅니다. 급여 물리치료, 비급여 도수치료, 치료 횟수, 의사 소견, 통원 한도와 공제를 나눠야 실제 지급 가능 금액을 알 수 있습니다.
-
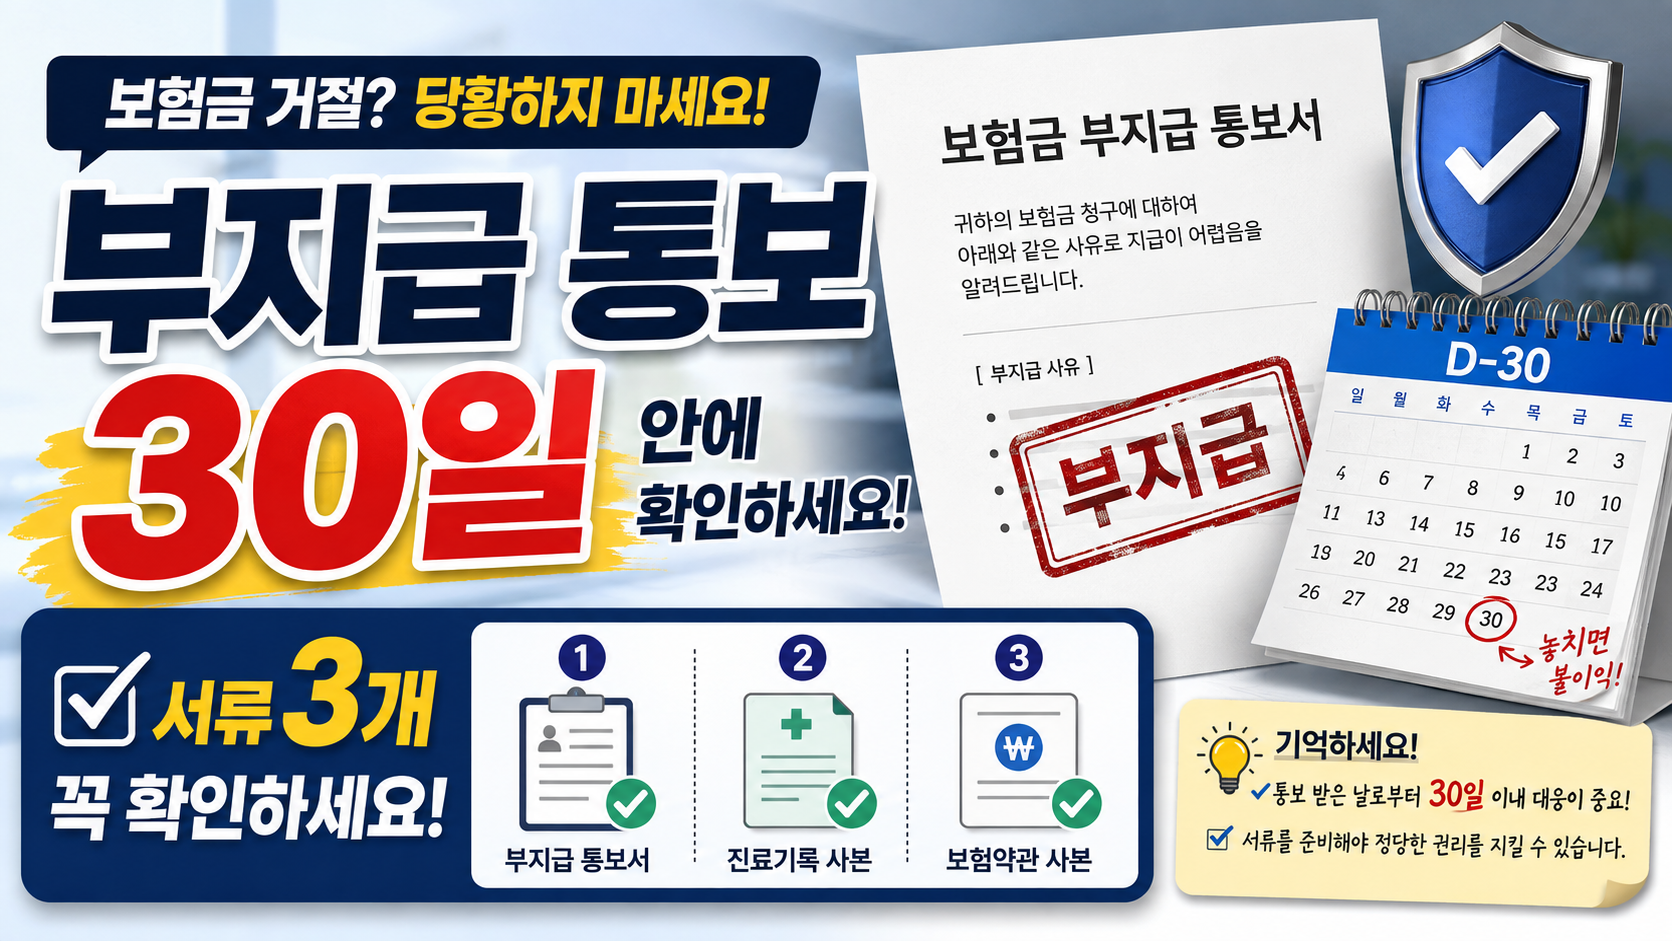
실손보험 거절 통보 후 30일, 이의제기 서류 순서
실손보험 거절 통보를 받았다면 30일 안에 무조건 끝내야 한다는 식으로 보지 말고, 거절 사유서, 약관 조항, 진료기록, 세부내역서, 의사 소견을 순서대로 정리해야 합니다. 기한보다 중요한 것은 보험사가 어떤 근거로 거절했는지를 정확히 반박하는 것입니다.
-
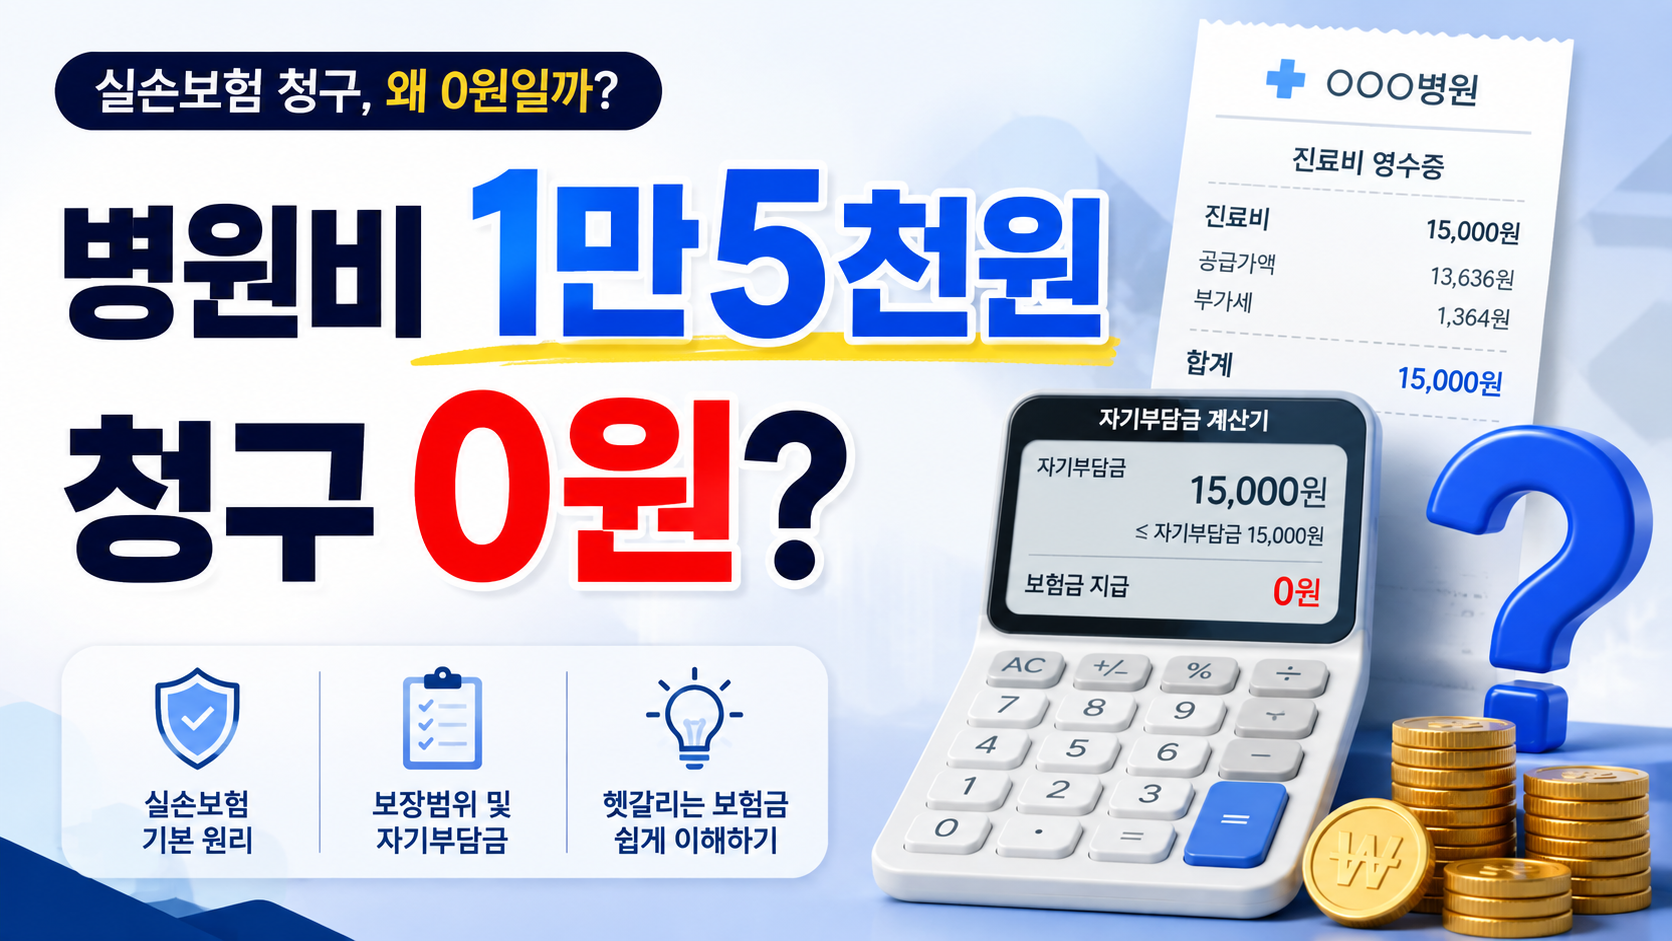
실손보험 1만5천원 청구, 공제 후 받을 돈이 있을까
병원비 1만5천원을 실손보험으로 청구할지 고민된다면 병원급별 공제금액과 약제비 분리 여부를 먼저 봐야 합니다. 공제금액이 실제 부담액보다 크면 받을 보험금이 없거나 아주 적을 수 있습니다.
-
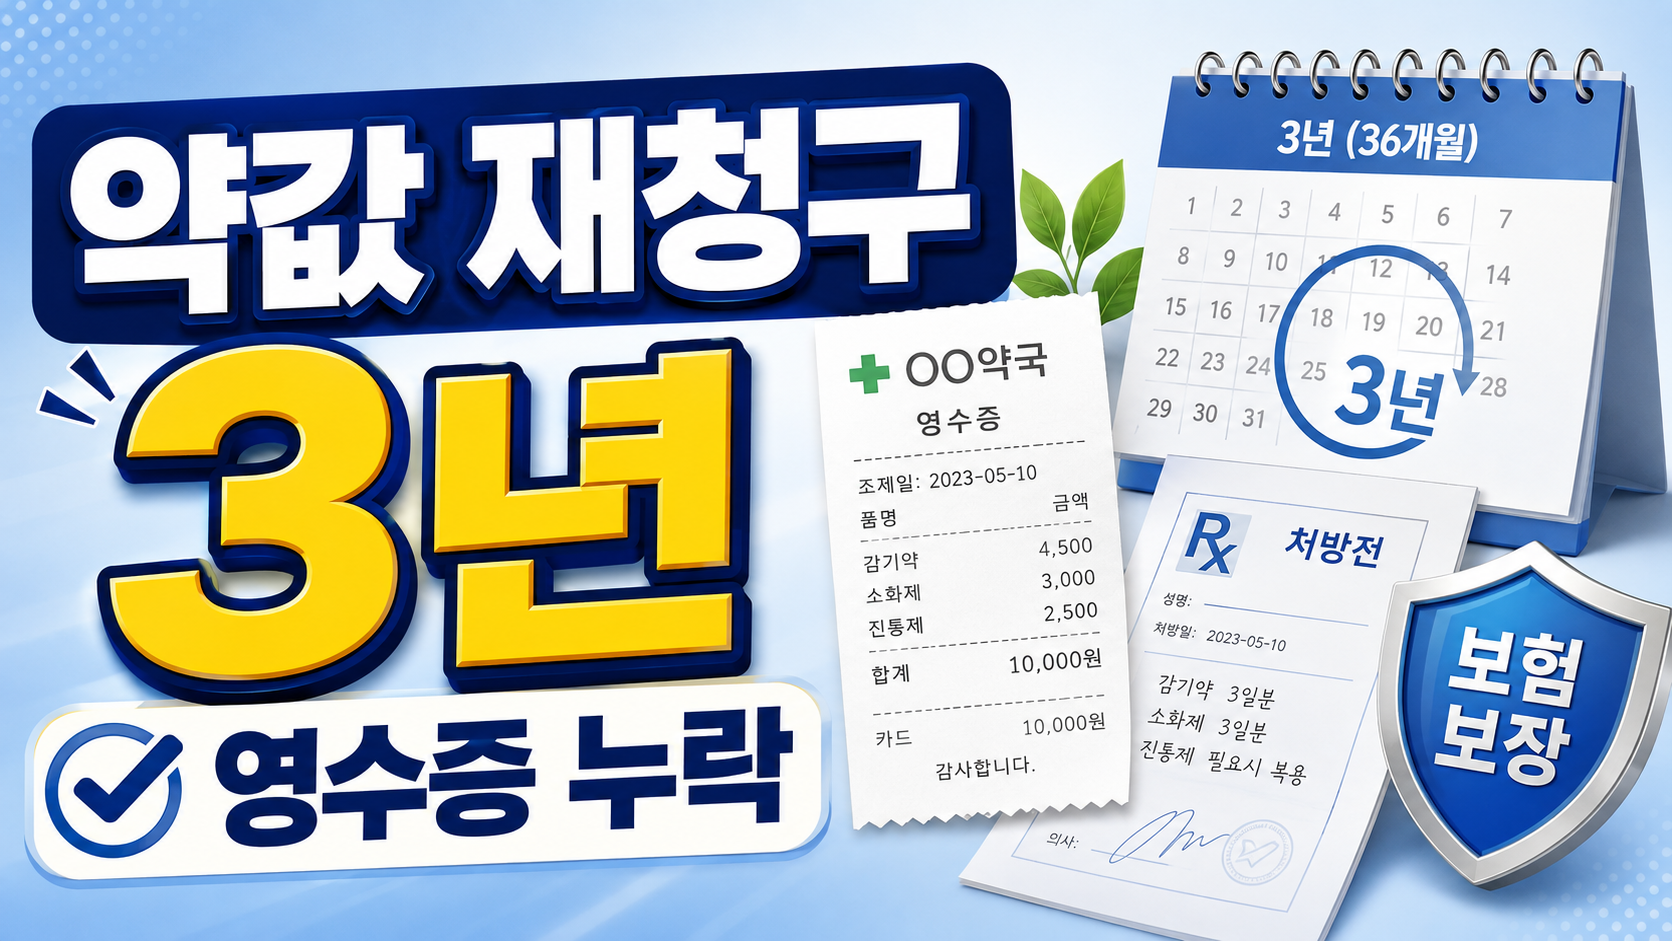
약국 처방 변경 2번 결제, 실손보험 다시 청구해도 될까
약국에서 처방 변경으로 2번 결제했다면 각각의 조제일, 처방전, 약제비 영수증, 환불 여부를 확인해 실손보험 청구 가능성을 봐야 합니다. 같은 약을 중복으로 받은 것인지, 기존 약을 취소하고 다시 조제한 것인지에 따라 청구 금액이 달라질 수 있습니다.
-
과거 병력 5년, 실손보험 청구 때 삭감될 수 있을까
과거 병력 5년 안에 치료·검사·투약 이력이 있었다면 실손보험 청구 때 고지의무, 부담보, 면책기간, 현재 진료와의 관련성을 확인해야 합니다. 예전 병력이 있다고 전부 삭감되는 것은 아니지만 계약 전 알릴의무와 관련되면 분쟁이 생길 수 있습니다.
-
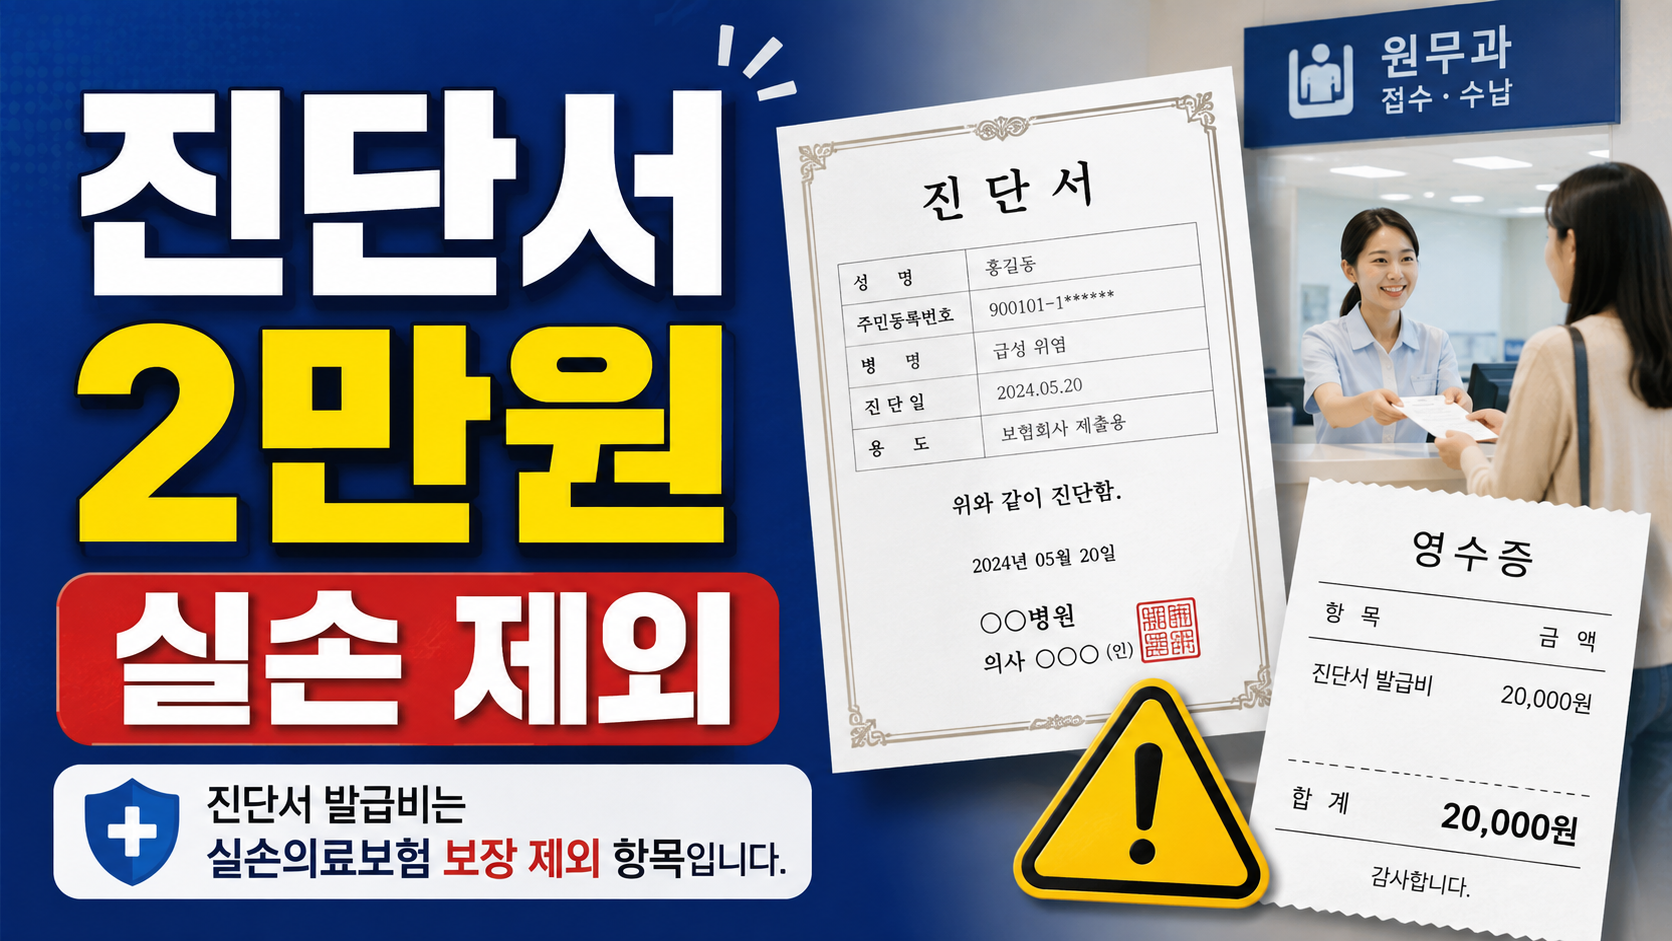
진단서 발급비 1만원, 실손보험 청구에서 빠지는 이유
진단서 발급비 1만원은 치료를 받은 비용이 아니라 제증명 발급 비용으로 분류될 수 있어 실손보험 청구에서 제외되는 경우가 많습니다. 카드영수증 총액만 보면 치료비처럼 보이지만 세부내역서에서는 별도 항목으로 나뉩니다.
-
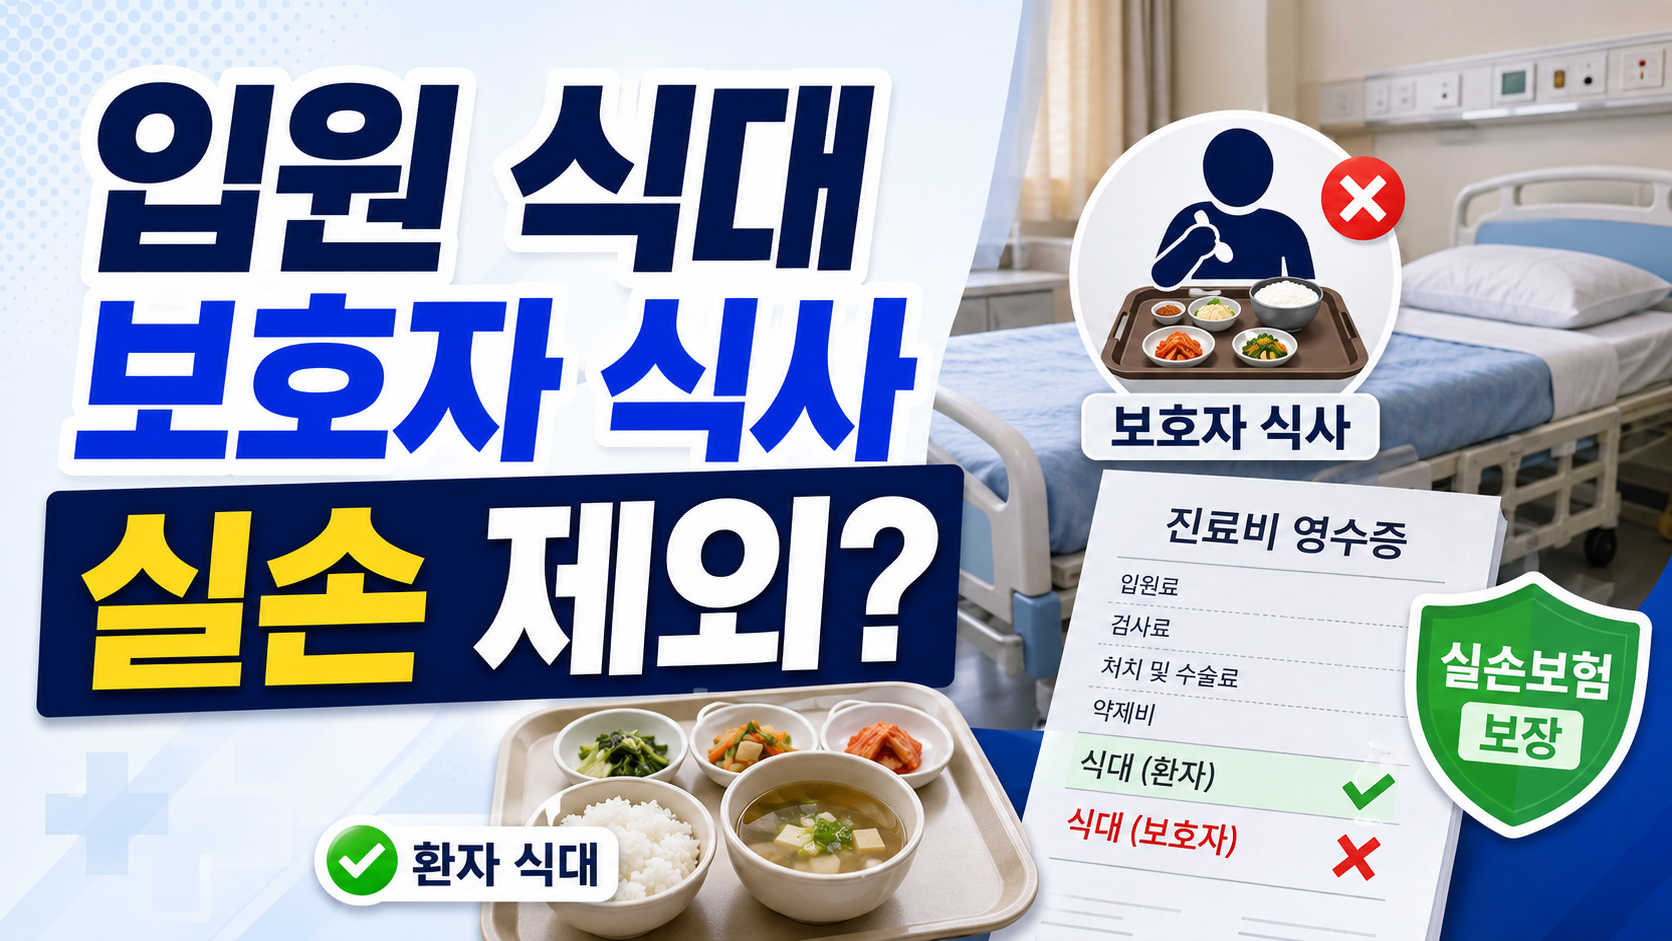
입원 식대와 보호자 식대, 하루 2만원 실손 제외될까
입원 중 보호자 식대 하루 2만원은 환자 치료비가 아니라 보호자 개인 비용으로 분류되어 실손보험에서 제외될 가능성이 큽니다. 환자 식대도 급여 본인부담과 선택식, 보호자 식대를 구분해 봐야 실제 지급액을 이해할 수 있습니다.
-
당일수술 6시간 관찰, 입원인지 통원인지 보험금 차이
당일수술 후 6시간 정도 병원에 머물렀다고 해서 항상 입원 보험금으로 계산되는 것은 아닙니다. 병원이 입원으로 처리했는지, 입퇴원확인서가 있는지, 약관상 입원 요건과 통원 한도가 어떻게 적혀 있는지를 함께 확인해야 합니다.
-
MRI와 엑스레이 같은 날, 실손보험 75만원 계산 순서
MRI 70만원과 엑스레이 5만원을 같은 날 결제했다면 실손보험은 총 75만원을 한 덩어리로 보지 않고 검사 목적, 급여·비급여, 병원급, 통원 한도와 공제를 나눠 계산합니다. 결과가 정상이어도 의학적 필요성이 기록되어 있으면 판단이 달라질 수 있습니다.
-
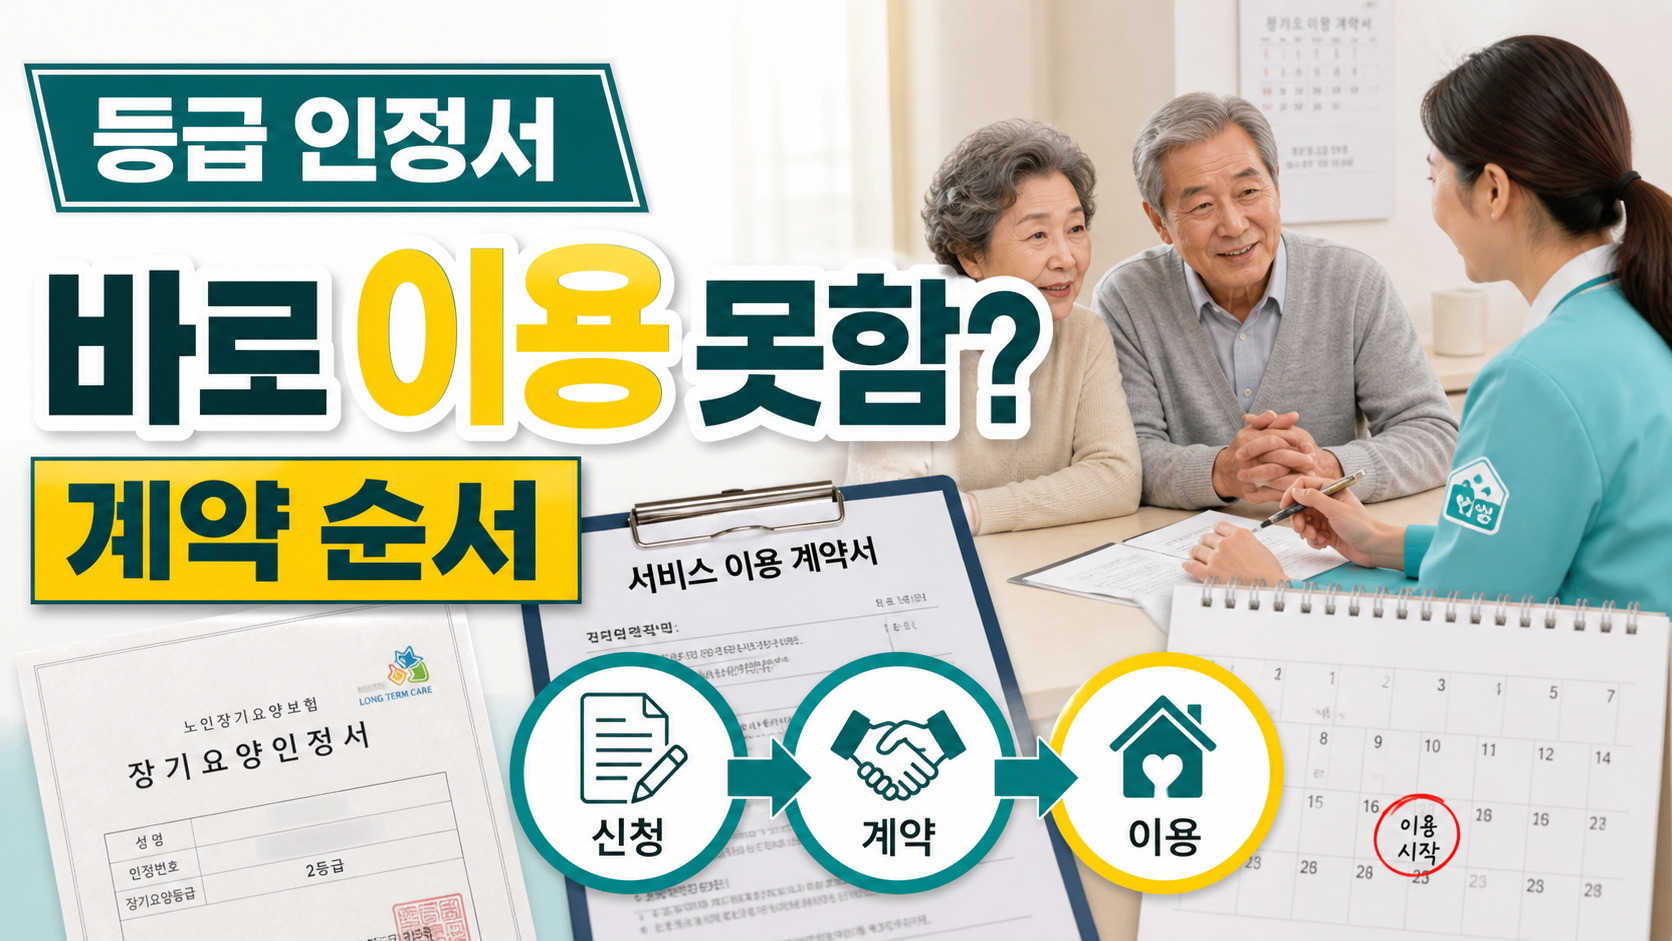
장기요양 등급 인정서 받았는데 서비스를 바로 못 쓰는 이유
장기요양 등급 인정서를 받았더라도 서비스를 바로 쓰지 못하는 이유는 급여계약, 이용계획, 기관 선택, 일정 조율, 본인부담 확인이 아직 끝나지 않았기 때문입니다. 등급 인정은 출발점이고 실제 서비스 이용은 장기요양기관과 계약해야 시작됩니다.