
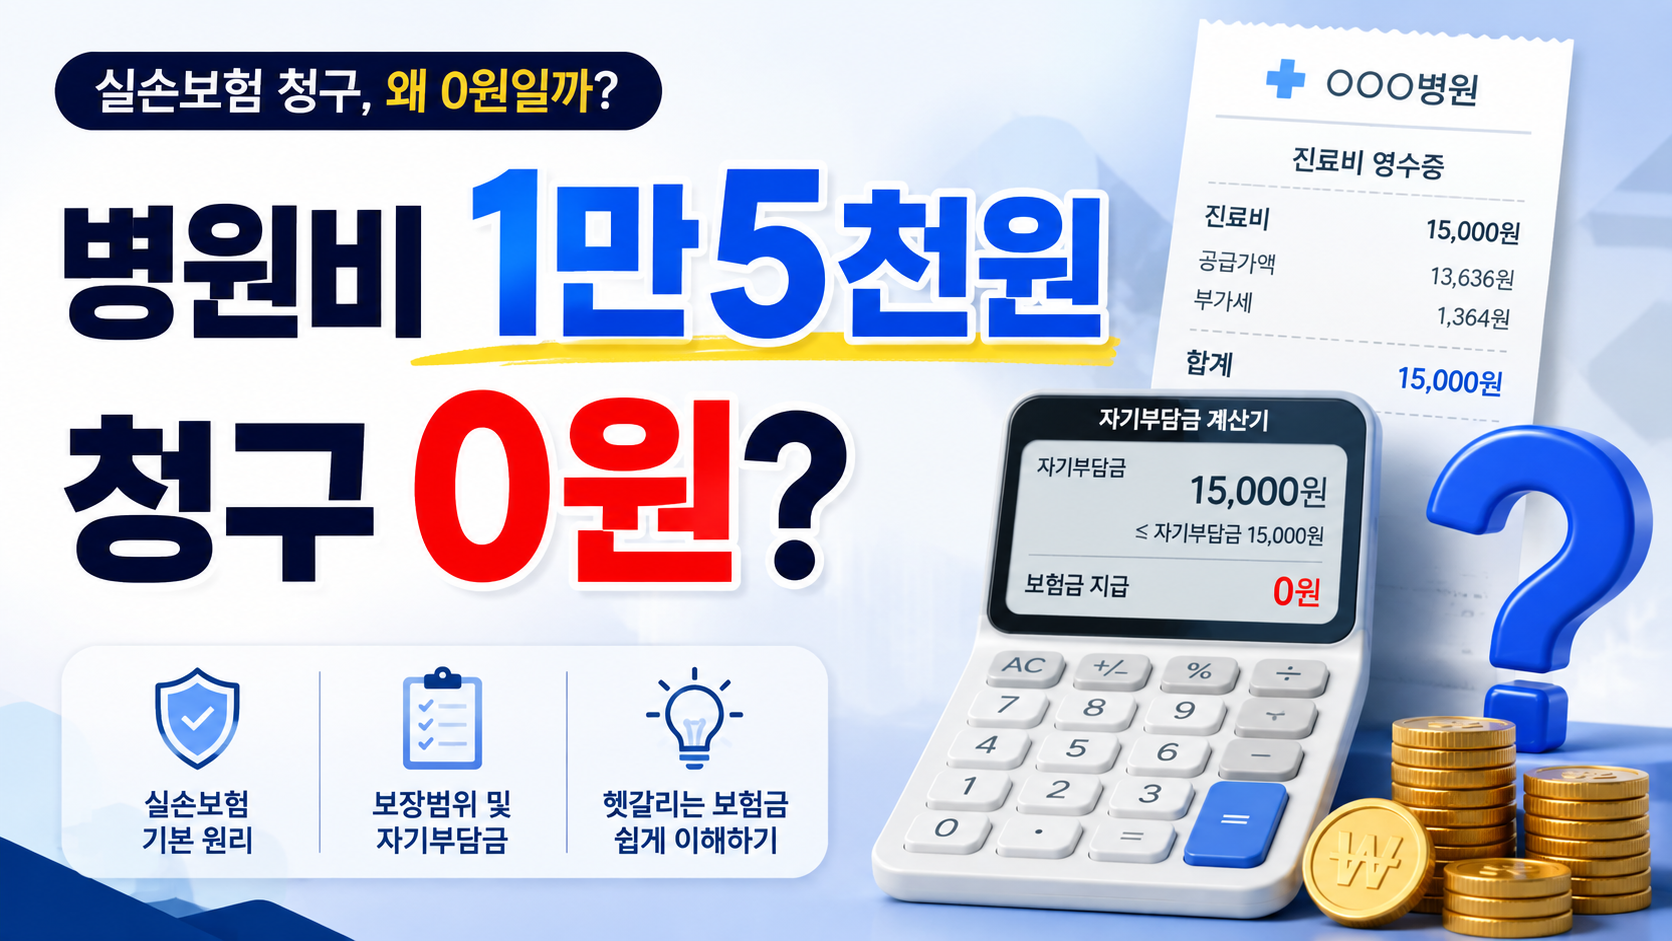

병원비 1만5천원을 실손보험으로 청구할지 고민된다면 병원급별 공제금액과 약제비 분리 여부를 먼저 봐야 합니다. 공제금액이 실제 부담액보다 크면 받을 보험금이 없거나 아주 적을 수 있습니다.
소액 진료비는 청구 가능 여부보다 청구 실익이 중요합니다. 파일을 올리는 시간보다 받을 금액이 작은 경우도 있습니다.
이 글은 실손보험 1만5천원 청구를 검색한 사람이 실제 서류를 앞에 두고 바로 확인할 수 있도록 구성했습니다. 평균 금액을 단정하는 글이 아니라 영수증, 진료비 세부내역서, 보험금 지급내역서, 건강보험 고지서, 장기요양 인정서에서 어떤 칸을 먼저 봐야 하는지 설명합니다.
핵심 숫자를 먼저 해석하기
| 구분 | 예시 숫자 | 확인 방법 |
|---|---|---|
| 의원 | 15,000원 | 공제 후 잔액 확인 |
| 약국 | 별도 | 약제비 공제 확인 |
| 병원 | 공제 큼 | 청구 실익 낮을 수 있음 |
| 최종 | 0원 가능 | 지급내역서 확인 |
이번 글에서 기준으로 삼을 숫자는 의원 15,000원 / 약국 별도 / 병원 공제 큼 / 최종 0원 가능입니다. 숫자를 볼 때는 총액보다 성격을 먼저 확인해야 합니다. 병원비라면 치료비, 검사비, 약제비, 제증명료, 선택 비급여가 섞일 수 있고 건강보험료라면 소득, 재산, 자격, 세대 기준이 섞일 수 있습니다.
예상과 실제 금액이 달라지는 이유
병원비를 냈으니 1만원이라도 무조건 나온다고 생각하면 공제 구조를 놓치게 됩니다.
지금 바로 할 일
영수증 총액과 약제비를 나누고, 내 실손보험의 통원 공제금액을 확인한 뒤 청구할지 결정하세요.
오늘 할 일은 실손보험 1만5천원 청구라는 핵심 숫자를 기준으로 서류를 다시 정리하는 것입니다. 총액, 제외 가능 항목, 공제 또는 본인부담, 신청기한을 한 줄로 적으면 다음 행동이 분명해집니다. 공제 때문인지, 서류 부족 때문인지, 대상자 조건 때문인지가 보여야 제대로 대응할 수 있습니다.
같이 볼 글
- 실손보험 통원 공제금액 차이
- 보험금 지급내역서 공제 읽기
- 실손 자동청구 앱 차이