
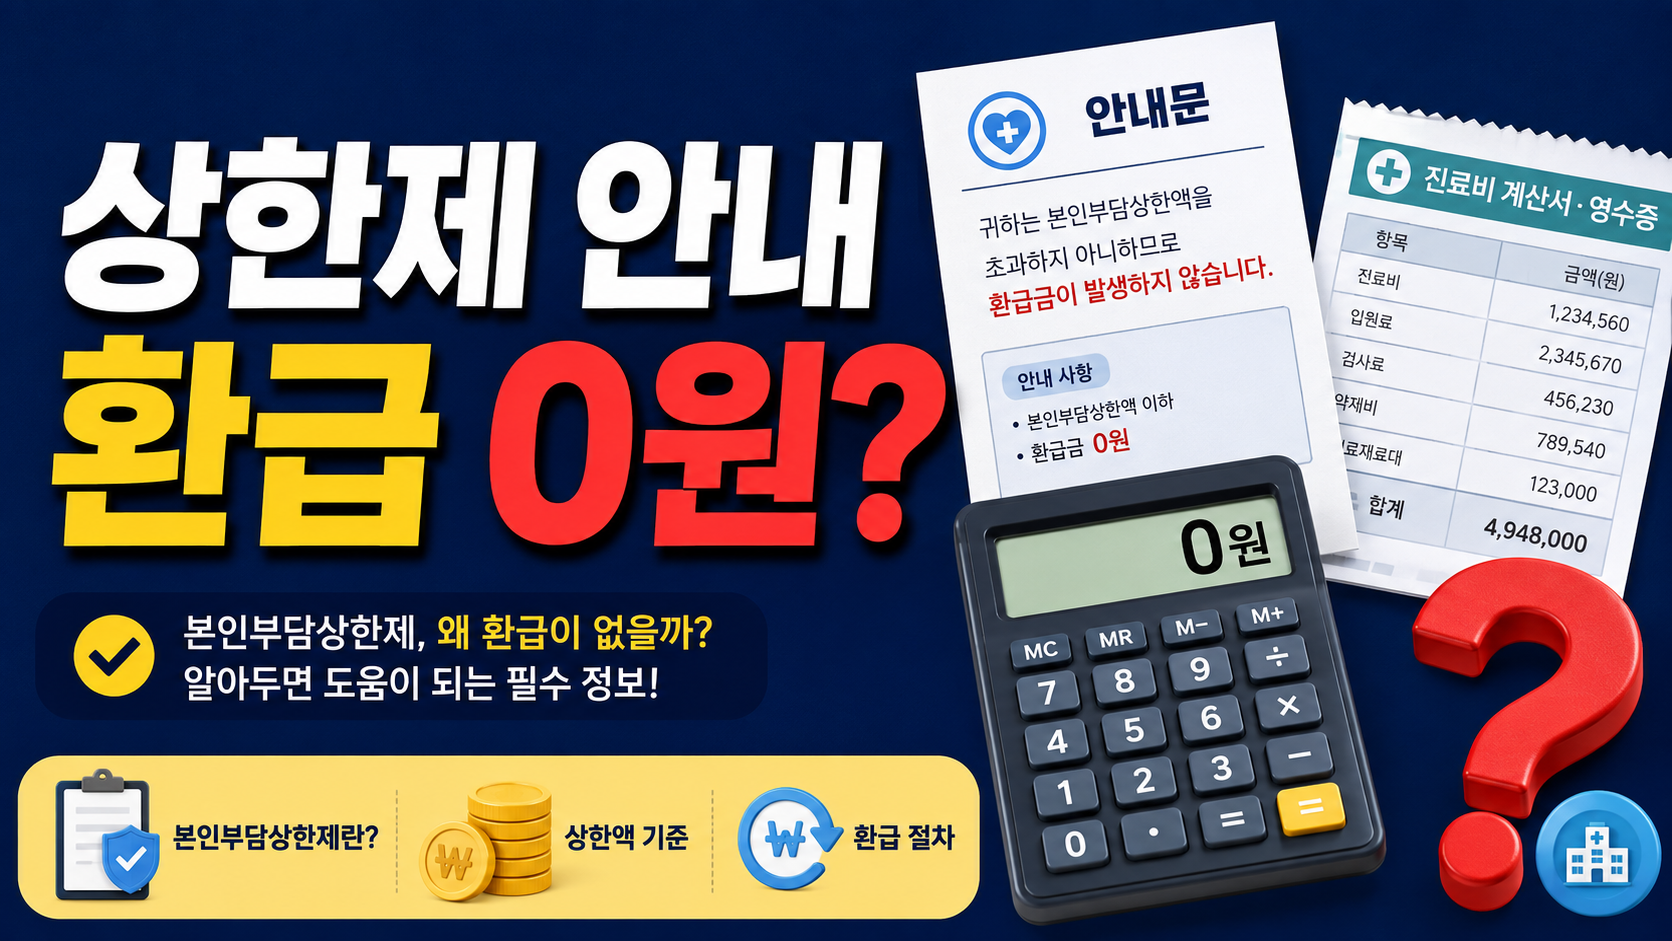

본인부담상한제 환급이 예상보다 안 나오거나 10만원 차이가 난다면 비급여, 선별급여, 상급병실료, 이미 받은 환급, 실손보험금과의 관계를 나눠 봐야 합니다. 모든 병원 결제액이 상한제 계산에 들어가는 것은 아닙니다.
본인부담상한제는 결제액 전체를 돌려주는 제도가 아닙니다. 환급이 적게 나온 이유는 제외 항목에서 찾는 경우가 많습니다.
이 글은 본인부담상한제 환급 10만원를 검색한 사람이 실제 서류를 앞에 두고 바로 확인할 수 있도록 구성했습니다. 평균 금액을 단정하는 글이 아니라 영수증, 진료비 세부내역서, 보험금 지급내역서, 건강보험 고지서, 장기요양 인정서에서 어떤 칸을 먼저 봐야 하는지 설명합니다.
핵심 숫자를 먼저 해석하기
| 구분 | 예시 숫자 | 확인 방법 |
|---|---|---|
| 급여 본인부담 | 계산 대상 | 상한제 핵심 |
| 비급여 | 제외 가능 | 세부내역서 확인 |
| 상급병실료 | 주의 | 전액 포함 아님 |
| 환급액 | 차이 | 이미 환급·공제 확인 |
이번 글에서 기준으로 삼을 숫자는 급여 본인부담 계산 대상 / 비급여 제외 가능 / 상급병실료 주의 / 환급액 차이입니다. 숫자를 볼 때는 총액보다 성격을 먼저 확인해야 합니다. 병원비라면 치료비, 검사비, 약제비, 제증명료, 선택 비급여가 섞일 수 있고 건강보험료라면 소득, 재산, 자격, 세대 기준이 섞일 수 있습니다.
예상과 실제 금액이 달라지는 이유
내가 병원에 낸 돈 전체가 상한제 대상이라고 생각하면 실제 환급액과 차이가 큽니다.
지금 바로 할 일
공단 환급 안내문과 병원 세부내역서를 비교해 급여 본인부담과 비급여를 분리하세요.
오늘 할 일은 본인부담상한제 환급 10만원라는 핵심 숫자를 기준으로 서류를 다시 정리하는 것입니다. 총액, 제외 가능 항목, 공제 또는 본인부담, 신청기한을 한 줄로 적으면 다음 행동이 분명해집니다. 공제 때문인지, 서류 부족 때문인지, 대상자 조건 때문인지가 보여야 제대로 대응할 수 있습니다.
같이 볼 글
- 본인부담상한제 환급 신청
- 실손보험과 상한제 중복 회수
- 장애인 의료비 지원과 상한제