
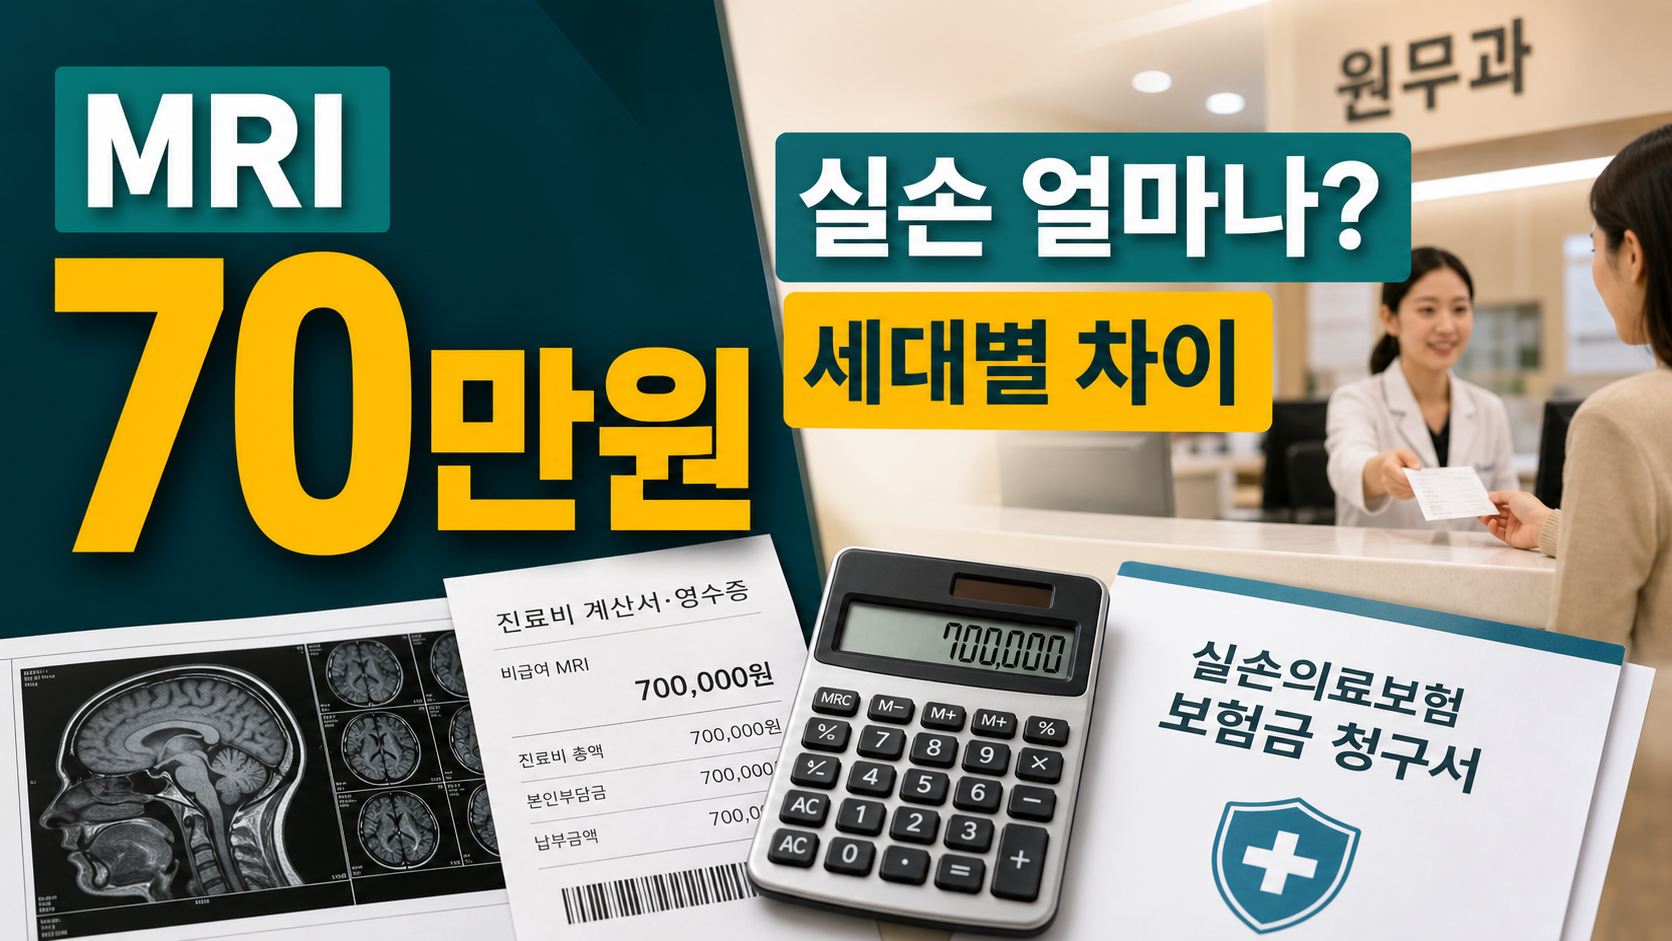

비급여 MRI 70만원은 실손보험 가입 세대, 특약 가입 여부, 검사 목적, 자기부담률에 따라 실제 지급액이 크게 달라집니다. 결론부터 말하면 단순히 70만원을 결제했다고 70만원 가까이 돌려받는 구조가 아니며, 진단 목적과 의사 소견이 확인되고 계약의 비급여 MRI 보장 한도 안에 들어와야 지급 후보가 됩니다.
사람들이 가장 궁금해하는 지점은 MRI 금액이 아니라 내 통장에 실제로 얼마가 남느냐입니다. 같은 MRI라도 증상 진료 중 시행했는지, 건강검진처럼 확인 목적이었는지, 기존 질환 추적검사인지에 따라 심사 흐름이 달라집니다.
핵심 숫자를 먼저 해석하기
| 구분 | 예시 숫자 | 확인 방법 |
|---|---|---|
| 검사비 | 700,000원 | 세부내역서 항목명 확인 |
| 자기부담 | 계약별 | 세대별 공제와 비율 확인 |
| 필수 근거 | 소견 | 질병 의심·추적검사 목적 |
| 주의 | 한도 | 비급여 MRI 특약 여부 |
예상과 실제 금액이 달라지는 이유
영상검사비가 비싸면 당연히 실손보험에서 크게 보상된다고 생각하기 쉽습니다. 하지만 보험사는 총액보다 검사 목적, 진단명, 세부내역서 항목, 가입 세대의 한도를 먼저 봅니다.
기록을 남길 때의 기준
비급여 MRI 70만원 문제는 검색한 날의 기억만으로 판단하면 놓치는 부분이 생깁니다. 결제일, 진료일, 청구일, 고지월, 인정일처럼 날짜가 여러 개로 나뉘기 때문입니다. 같은 30일이라도 진료일 기준인지, 청구 가능 기간인지, 급여계약 시작일인지에 따라 결론이 달라질 수 있습니다.
지금 바로 할 일
MRI 영수증, 진료비 세부내역서, 검사 결과지, 의사 소견이 보이는 기록을 모으고 보험증권에서 비급여 MRI 특약과 통원·입원 한도를 먼저 확인하세요.
오늘 할 일은 비급여 MRI 70만원라는 핵심 숫자를 기준으로 서류를 다시 정리하는 것입니다. 총액, 제외 가능 항목, 공제 또는 본인부담, 신청기한을 한 줄로 적으면 다음 행동이 분명해집니다. 공제 때문인지, 서류 부족 때문인지, 대상자 조건 때문인지가 보여야 제대로 대응할 수 있습니다.
같이 볼 글
- MRI 정상 결과 실손 삭감 기준
- MRI 실손 청구 소견서 기준
- 실손보험 세대별 보장 차이